Péréquation : réduire les écarts entre territoires sans uniformiser leurs budgets
La péréquation est un mécanisme de répartition ou de redistribution destiné à réduire des inégalités de ressources, de charges ou de coûts. Dans les finances publiques, elle consiste notamment à soutenir les collectivités territoriales les moins favorisées pour qu’elles puissent financer leurs services publics. L’objectif n’est pas de donner exactement la même somme à tous, mais de corriger des écarts de capacité financière.
Une logique de solidarité, pas un partage à parts égales
Deux territoires peuvent avoir une population comparable sans disposer des mêmes moyens. L’un accueille des activités économiques générant des recettes fiscales importantes ; l’autre possède une base fiscale plus faible ou supporte des charges plus lourdes. Leur attribuer une aide identique ne suffit donc pas nécessairement à réduire leurs inégalités.
Quiz : comprendre la péréquation
6 questions pour vérifier votre compréhension. Choisissez une réponse par question.
La péréquation cherche à rapprocher leurs capacités à financer des services publics. Elle peut agir sur les ressources disponibles, sur les charges à supporter, ou combiner ces deux dimensions. Elle ne garantit ni des budgets identiques ni des politiques locales uniformes.
Imaginons, à titre purement pédagogique, deux communes de même population disposant respectivement de 1 200 et de 800 euros de ressources par habitant. Un transfert de 100 euros par habitant de la première vers la seconde ramènerait ces montants à 1 100 et 900 euros. L’écart serait réduit, sans disparaître. Les dispositifs réels reposent toutefois sur des formules plus complexes.
Il faut aussi distinguer l’objectif de l’instrument : une dotation ou une subvention désigne un financement, tandis que la péréquation désigne une logique redistributive. Toute dotation n’est donc pas automatiquement péréquatrice. De même, une compensation peut réparer une perte de recettes ou couvrir une charge transférée sans chercher à réduire les inégalités entre bénéficiaires.
Qui finance la péréquation et selon quels critères ?
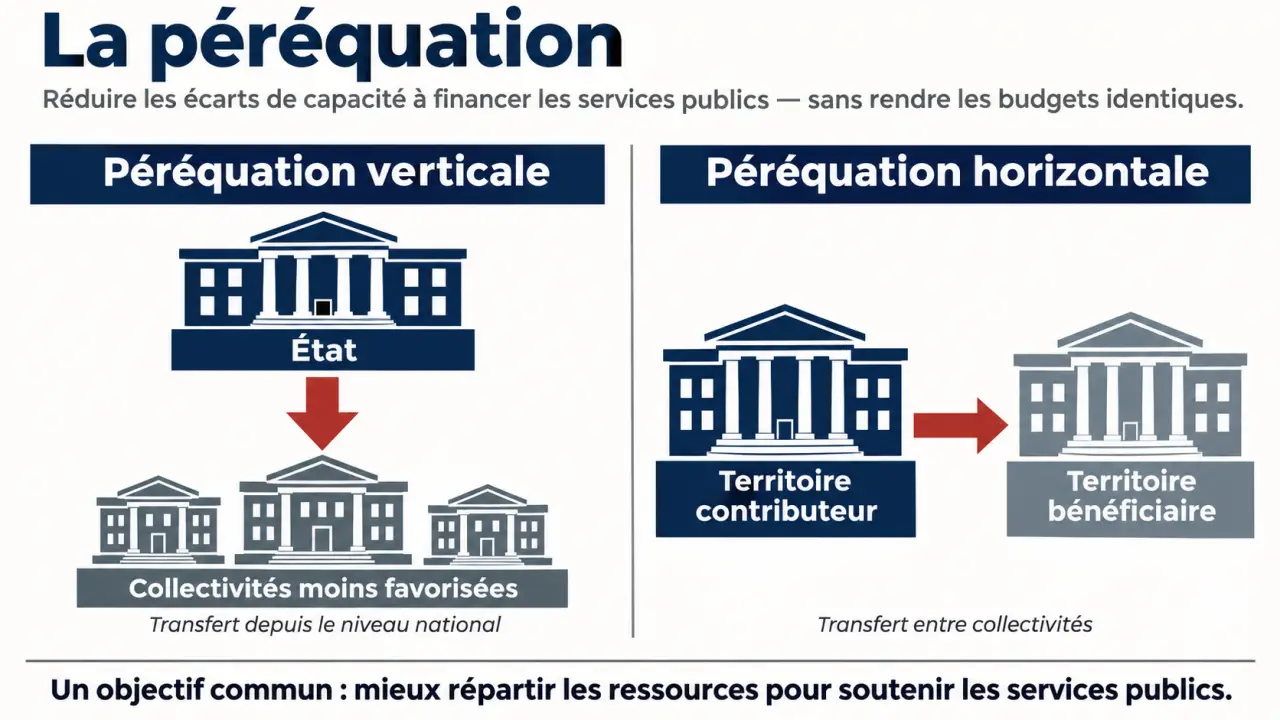
Pour comprendre un dispositif, il faut identifier l’origine des fonds, les bénéficiaires et les règles de répartition. Dans les finances locales, deux circuits principaux se distinguent : la péréquation verticale et la péréquation horizontale.
| Forme | Circulation des ressources | Logique |
|---|---|---|
| Péréquation verticale | De l’État vers les collectivités | Répartir certains concours financiers en favorisant les collectivités moins dotées ou confrontées à des charges particulières. |
| Péréquation horizontale | Entre collectivités ou ensembles territoriaux | Prélever une contribution sur certains territoires pour soutenir d’autres territoires, selon les règles du dispositif. |
Verticale et horizontale décrivent le circuit de financement, non deux objectifs différents. Elles peuvent coexister. La péréquation territoriale désigne, quant à elle, l’application de cette solidarité entre territoires ; la péréquation financière en décrit la dimension budgétaire.
La richesse fiscale ne se résume pas aux recettes encaissées
Les critères varient selon les mécanismes. Ils peuvent prendre en compte la population, le potentiel fiscal ou financier, le revenu des habitants et certains indicateurs de charges. Le potentiel fiscal sert à apprécier la capacité théorique d’une collectivité à mobiliser des ressources fiscales : il ne se confond pas avec le montant effectivement encaissé, qui dépend aussi de ses choix fiscaux.
On peut comparer le dispositif à une valve de régulation : son rôle n’est pas de vider un réservoir dans un autre, mais d’ajuster le débit pour limiter les déséquilibres. Cela explique l’importance des seuils, des plafonds et des garanties de variation. Un transfert trop brutal peut désorganiser le budget du contributeur ; une correction trop faible laisse subsister l’écart initial. Pour apprécier une réforme, il faut donc regarder autant le rythme des transferts que leur montant final.
En France, un principe constitutionnel traduit dans les dotations
Depuis la révision constitutionnelle du 28 mars 2003, l’article 72-2 de la Constitution prévoit que « la loi prévoit des dispositifs de péréquation destinés à favoriser l’égalité entre les collectivités territoriales ». Ce fondement fixe une finalité ; il ne prescrit pas une formule unique de redistribution.
Le rôle de la DGF et de ses composantes
La dotation globale de fonctionnement (DGF) constitue un concours financier de l’État aux collectivités. Elle comprend des composantes qui participent à la péréquation, mais elle ne doit pas être assimilée dans son ensemble à une aide exclusivement redistributive. Pour les communes, plusieurs dotations ont une vocation péréquatrice :
- La dotation de solidarité rurale (DSR), qui tient compte des difficultés et des charges propres à certains territoires ruraux.
- La dotation de solidarité urbaine et de cohésion sociale (DSU), destinée à des communes urbaines confrontées à une insuffisance de ressources et à des charges élevées.
- La dotation nationale de péréquation (DNP), qui contribue à atténuer les différences de ressources entre communes.
Le caractère rural ou urbain ne suffit pas, à lui seul, à déterminer l’attribution d’une aide : des conditions d’éligibilité et de répartition s’appliquent à chaque dispositif.
À titre de repère historique, en 2011, les recettes fiscales propres représentaient 60 % des recettes de fonctionnement des collectivités, contre 28 % pour les concours financiers de l’État. Ces proportions décrivent la structure du financement local à cette date, et non la part de la péréquation : tous les concours de l’État n’ont pas une fonction redistributive.
Des tarifs des services publics aux systèmes fédéraux
La péréquation ne se limite pas aux budgets locaux français. Elle peut aussi passer par les prix facturés aux usagers ou par des transferts entre les différentes composantes d’un État fédéral.
La péréquation tarifaire mutualise des coûts différents
Un service peut coûter davantage à fournir dans une zone isolée que dans une zone dense. Une tarification commune ou harmonisée permet alors de ne pas faire supporter à chaque usager l’intégralité du coût propre à sa localisation. Les recettes sont mutualisées pour contribuer au financement des dessertes les plus coûteuses.
Cette logique peut intervenir dans les réseaux d’énergie, les transports ou d’autres services publics, selon leurs règles d’organisation. Elle diffère d’une tarification fondée sur la disposition de chaque client à payer : le critère central est ici la solidarité entre coûts ou territoires, et non la valeur commerciale attribuée au service par chacun.
Une même finalité, des institutions différentes
En Allemagne, les mécanismes d’équilibrage financier concernent notamment les Länder. Au Canada, la péréquation soutient les provinces dont la capacité fiscale est plus faible ; son principe figure dans la Loi constitutionnelle de 1982. En Suisse, le système associe notamment péréquation des ressources et compensation de certaines charges entre la Confédération et les cantons. Ces exemples poursuivent une finalité comparable, sans utiliser les mêmes circuits ni les mêmes critères.
Les bénéfices attendus et les limites à surveiller
La péréquation aide à éviter que la qualité ou l’accessibilité des services publics dépende uniquement de la richesse fiscale d’un territoire. Elle peut soutenir des communes défavorisées ou maintenir une desserte dont le financement serait difficile sans mutualisation. Elle ne supprime cependant ni les différences de besoins ni les choix de gestion locaux.
Son efficacité dépend surtout de la pertinence des critères. Des indicateurs trop anciens peuvent mal représenter les difficultés présentes ; des formules complexes rendent les transferts difficiles à comprendre. Dans les services marchands, la concurrence peut aussi fragiliser une mutualisation si les activités rentables sont captées sans contribution au financement des activités coûteuses.
Pour juger un mécanisme, trois questions sont donc essentielles : réduit-il réellement les écarts, tient-il compte des charges et reste-t-il lisible pour les contributeurs comme pour les bénéficiaires ? La péréquation est un outil de solidarité, dont la qualité dépend des règles concrètes de redistribution.