État-providence : mutualiser les risques, pas seulement aider les plus pauvres
L’État-providence désigne une forme d’organisation dans laquelle les pouvoirs publics garantissent une protection contre les risques sociaux, comme la maladie, le chômage ou la vieillesse. Il repose sur une solidarité collective, financée principalement par les cotisations sociales et l’impôt, pour sécuriser les conditions de vie et réduire les inégalités.
Il ne se limite donc pas aux aides destinées aux personnes pauvres : le remboursement des soins, les pensions de retraite ou les allocations familiales en relèvent également. Son principe central consiste à ne pas laisser chacun supporter seul les conséquences financières des aléas de l’existence.
Une protection collective qui dépasse la simple assistance
Un risque social est un événement ou une situation qui peut diminuer les revenus d’une personne ou accroître ses dépenses. Une maladie peut ainsi entraîner à la fois des frais médicaux et une interruption de travail. La protection sociale organise une prise en charge collective de ces conséquences, selon des règles définies par la société.
L’État-providence se distingue de l’État limité à ses fonctions régaliennes : assurer la sécurité, rendre la justice et défendre le territoire. Il ajoute à ces missions une responsabilité sociale. Au sens large, il comprend aussi des interventions publiques favorisant l’accès à l’éducation, au logement et à certains services essentiels.
La différence avec la charité tient surtout au statut de l’aide. La charité dépend d’une démarche volontaire du donateur ; les prestations sociales correspondent à des droits soumis à des conditions légales. Leur attribution ne repose donc pas sur la seule générosité individuelle.
Cela ne signifie pas que l’État gère directement tous les dispositifs. En France, des organismes de Sécurité sociale, des collectivités et des institutions administrées avec les partenaires sociaux participent à la protection. L’expression désigne avant tout une responsabilité collective organisée et garantie par les pouvoirs publics.
Des droits concrets tout au long de la vie
Les interventions de l’État-providence prennent plusieurs formes : versement d’un revenu de remplacement, remboursement de dépenses, aides financières ou services. Elles protègent aussi bien contre des accidents imprévus que contre des situations prévisibles, comme la retraite.
- Maladie et maternité : prise en charge de soins et, sous conditions, compensation d’une interruption d’activité.
- Accidents du travail et invalidité : indemnisation ou soutien lorsque la capacité à travailler est affectée.
- Vieillesse et décès : pensions de retraite et protection de certains proches survivants.
- Chômage : revenu de remplacement pour les personnes remplissant les conditions d’indemnisation.
- Famille, logement et pauvreté : prestations destinées à soutenir les ménages et à prévenir l’exclusion.
Ces mécanismes redistribuent les ressources de plusieurs façons. Certains transfèrent des moyens des ménages les plus aisés vers les plus modestes. D’autres organisent une solidarité entre personnes bien portantes et malades, entre actifs et retraités ou entre ménages avec et sans enfants. La redistribution ne se réduit donc pas à un transfert des riches vers les pauvres.
Cette protection joue également le rôle d’une soupape économique : lorsqu’une personne perd son emploi, une indemnisation peut lui éviter de réduire brutalement toutes ses dépenses. À l’échelle collective, le maintien d’une partie des revenus amortit le recul de la consommation. C’est la logique des stabilisateurs automatiques : certains dispositifs atténuent les effets d’une crise sans qu’il soit nécessaire de voter une nouvelle aide pour chaque situation.
Assurance, assistance, universalité : trois logiques à distinguer
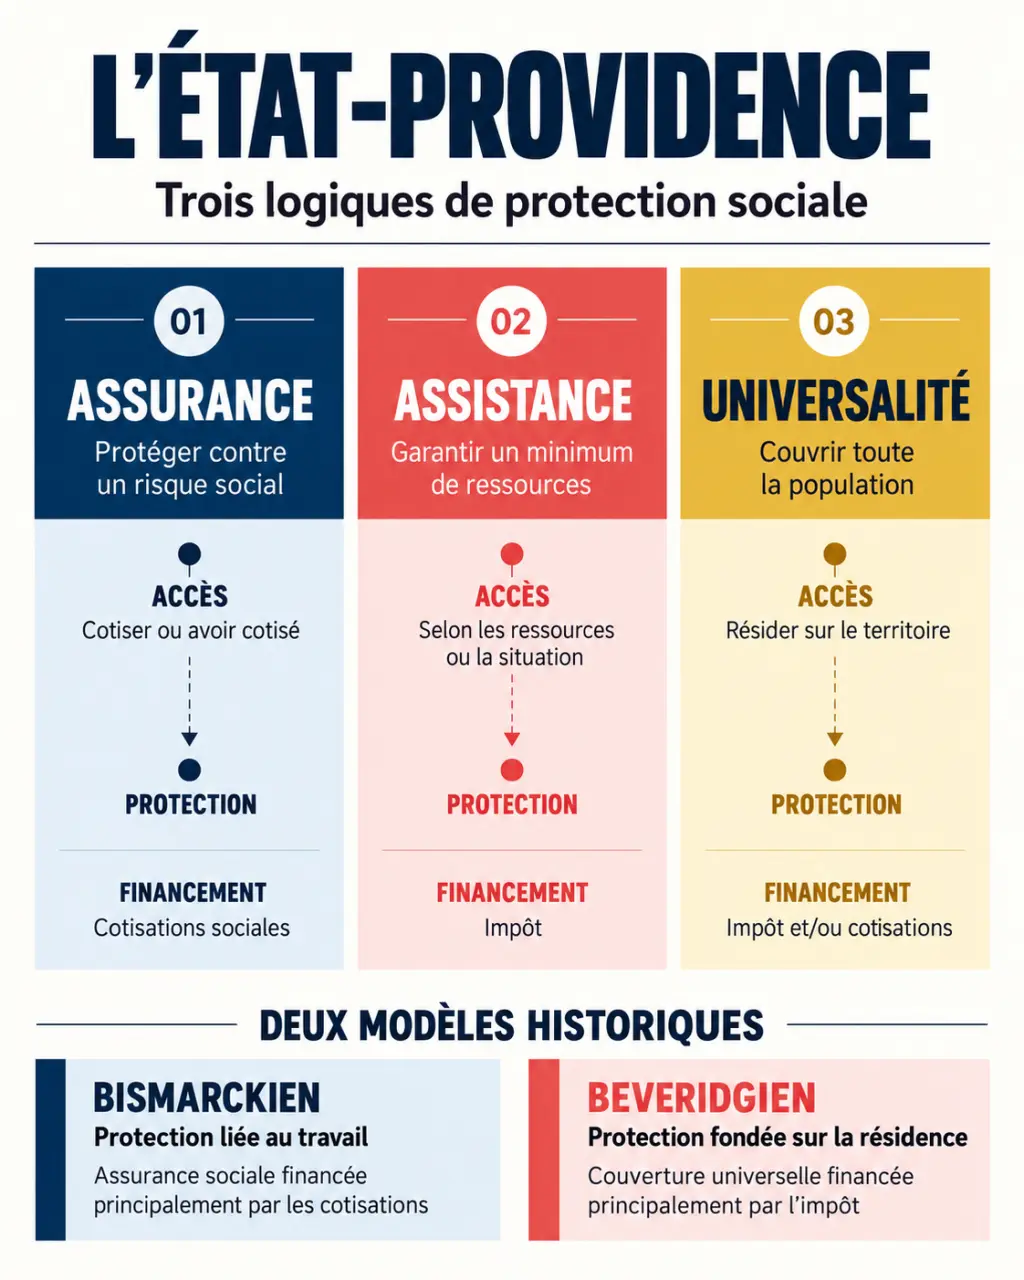
Pour comprendre un système social, il faut regarder qui bénéficie des prestations, à quelles conditions et avec quel financement. Trois logiques peuvent coexister dans un même pays. Elles ne correspondent pas à trois catégories de population définitivement séparées.
Comprendre la définition et le fonctionnement de l’État providence : Une analyse de Vie publique présente le rôle de l’État providence et ses interventions pour garantir un niveau minimal de protection sociale.
| Logique | Condition principale | Financement habituel | Principe |
|---|---|---|---|
| Assurance sociale | Activité ou cotisations antérieures, selon le dispositif | Cotisations sociales, avec des compléments possibles | Couvrir un risque en contrepartie d’une participation au système |
| Assistance sociale | Situation de besoin, souvent appréciée selon les ressources | Impôt | Garantir un soutien sans exiger de cotisations préalables |
| Protection universelle | Appartenance à la population couverte, souvent par la résidence | Impôt ou financement mixte | Ouvrir un droit indépendamment du parcours professionnel |
Le modèle bismarckien, historiquement associé à l’Allemagne, repose principalement sur l’assurance liée au travail et financée par des cotisations. Le modèle beveridgien, associé au Royaume-Uni, vise une couverture étendue à l’ensemble de la population et une protection de base, avec une place importante de l’impôt.
Une autre typologie distingue les régimes libéraux, qui laissent davantage de place au marché et aux aides ciblées ; les régimes conservateurs-corporatistes, où les droits dépendent davantage du statut professionnel ; et les régimes sociaux-démocrates, caractérisés par une protection universelle étendue. Ce sont des repères d’analyse, pas des descriptions exactes de chaque pays.
La France illustre cette combinaison : son système, historiquement à dominante assurantielle, associe aujourd’hui cotisations, financement fiscal et prestations non contributives. Assistance et universalité ne sont pas synonymes : une aide réservée aux faibles revenus n’est pas universelle.
Une construction historique, de l’industrialisation à l’après-guerre
L’État-providence ne résulte pas d’une création unique. Il se construit progressivement avec l’industrialisation, lorsque le salariat rend de nombreux ménages dépendants d’un revenu interrompu par la maladie, l’accident ou la vieillesse. Les solidarités familiales, locales et professionnelles ne suffisent plus à couvrir ces situations.
En Allemagne, les assurances sociales mises en place sous Otto von Bismarck entre 1883 et 1889 constituent une étape majeure. Elles institutionnalisent la couverture de risques liés à la condition ouvrière. Au XXe siècle, les guerres et les crises économiques accélèrent ensuite l’intervention publique et renforcent l’attente de sécurité sociale.
Au Royaume-Uni, le rapport Beveridge de 1942 propose une organisation ambitieuse de la protection sociale. En France, la création de la Sécurité sociale en 1945 marque un tournant majeur, sans faire disparaître immédiatement les régimes préexistants ni couvrir instantanément toute la population.
Pendant les Trente Glorieuses, la croissance économique et la progression de l’emploi facilitent l’extension des droits. À partir des années 1970, le ralentissement économique et le chômage durable rendent plus difficile l’équilibre entre besoins de protection et ressources disponibles.
Financement, efficacité, légitimité : les trois dimensions du débat
Parler de « crise de l’État-providence » ne signifie pas que toute protection sociale serait devenue impossible. L’expression recouvre plusieurs difficultés qu’il faut distinguer pour comprendre les réformes proposées.
- La crise financière : les dépenses de santé, de retraite ou d’indemnisation progressent, tandis que les recettes dépendent notamment de l’emploi, des revenus et des choix fiscaux. Le vieillissement accroît certaines pressions.
- La crise d’efficacité : malgré les moyens engagés, la pauvreté, les inégalités ou le non-recours aux droits persistent. La complexité administrative peut limiter l’accès réel à la protection.
- La crise de légitimité : le débat porte sur la répartition des contributions et des prestations, ainsi que sur le niveau de solidarité jugé juste.
Les critiques libérales soulignent notamment le poids des prélèvements, les lourdeurs bureaucratiques et les éventuels effets désincitatifs de certains dispositifs. Les défenseurs de l’État-providence mettent en avant la sécurité des parcours, l’accès aux soins, la cohésion sociale et l’amortissement des crises.
Les réformes peuvent ainsi chercher à diversifier les recettes, simplifier les démarches, prévenir les risques ou adapter les droits aux parcours professionnels discontinus. La question centrale reste la même : quels risques faut-il mutualiser, pour qui et avec quelle répartition de l’effort ?